THỨ SÁU 25/7/2025 11:18
Hỏi:
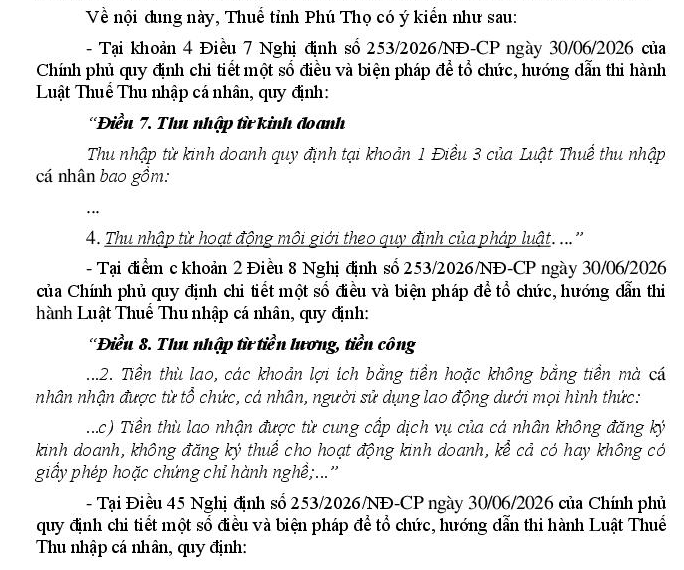
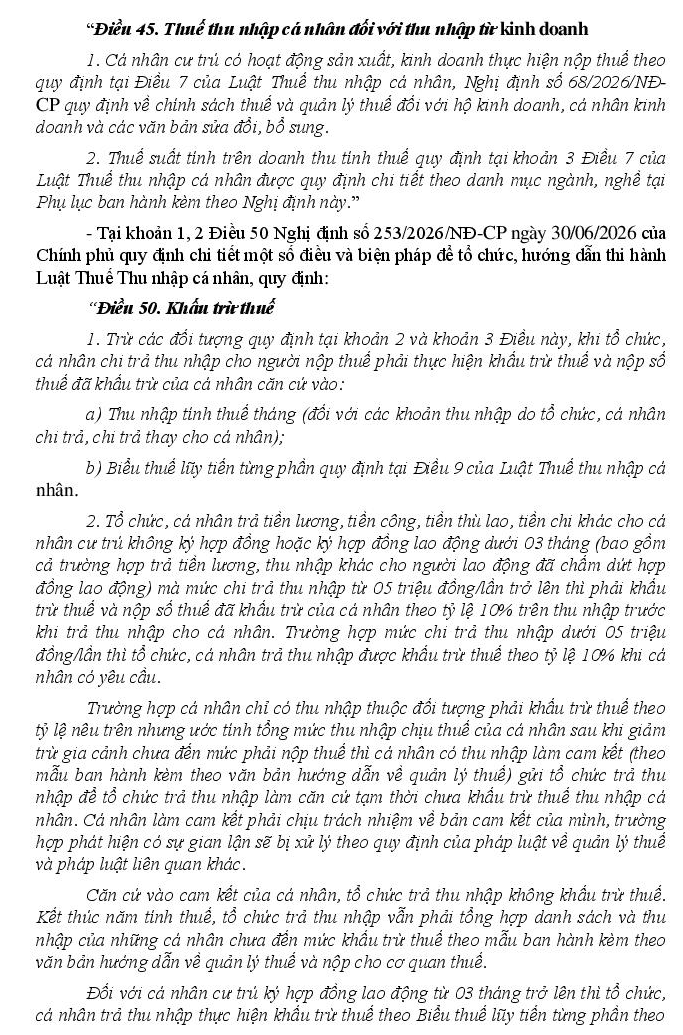
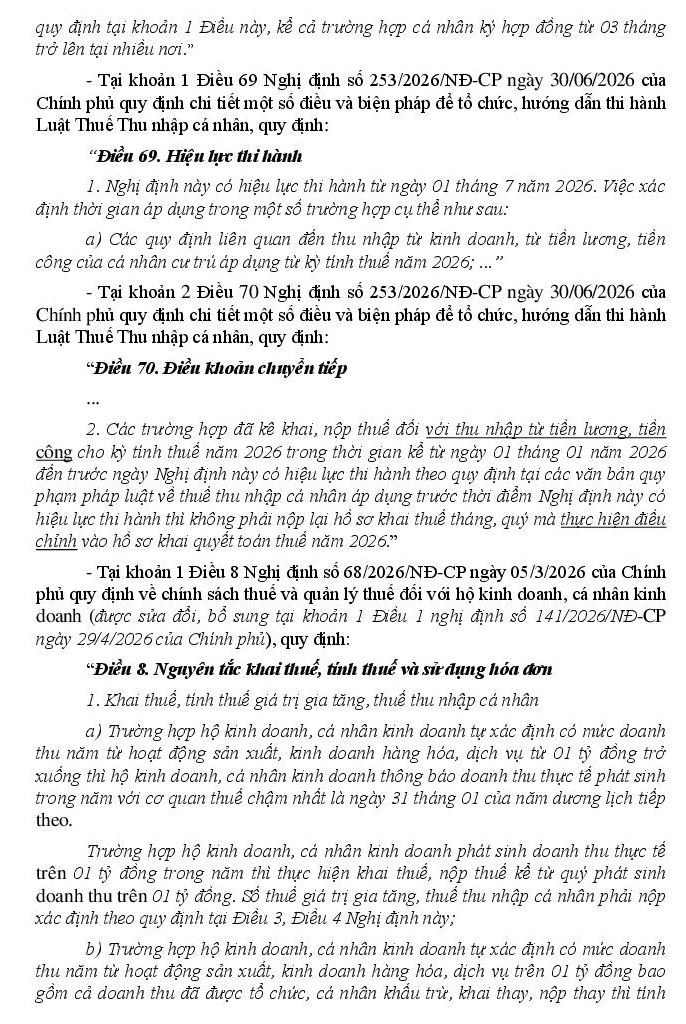
- Căn cứ vào điểm c Khoản 1 Điều 3 Luật thuế TNCN số 109/2025/QH15 có hiệu lực từ ngày 01/07/2026 - Căn cứ vào điểm 4 điều 7 nghị định 253/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026 quy định thu nhập từ hoạt động môi giới là thu nhập từ kinh doanh - Căn cứ điểm a Khoản 1 Điều 69 nghị định 253/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026 quy định " Các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của các nhân cư trú áp dụng từ ngày 01/07/2026. - Căn cứ vào điểm c khoản 2 Điều 8 nghị định 253/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026 quy định "Tiền thu lao nhận được từ cung cấp dịch vụ của cá nhân không đăng ký kinh doanh, không đăng ký thuế cho hoạt động kinh doanh, kể cả có hay không có giấy phép hoặc chứng chỉ hành nghề" Công ty tôi có phát sinh chi phí thuê cá nhân môi giới ký hợp đồng dự án, Chi phí này phát sinh trước ngày 01/07/2026. Công ty tôi đã khấu trừ, kê khai và nộp thuế 10% vì đang đưa vào thu nhập từ tiền lương tiền công. Các cá nhân công ty tôi ký hợp động dịch vụ môi giới không đăng ký kinh doanh, không đăng ký thuế cho hoạt động kinh doanh trên. 1. Hợp đồng ký môi giới trên, cá nhân nhận được thù lao bên tôi có được coi là thu nhập từ tiền lương tiền công theo điểm c khoản 2 Điều 8 nghị định 253/2026/NĐ-CP không? 2. Trường hợp, khoản thù lao của các cá nhân nêu trên ko được chiếu theo điểm c khoản 2 Điều 8 nghị định 253/2026/NĐ-CP mà là thu nhập từ kinh doanh, thì khoản công ty tôi đã kê khai và nộp thuế 10% cho các cá nhân đó phải xử lý thế nào? 3. Trường hợp thu nhập từ cá nhân đó là thu nhập kinh doanh, việc kê khai và nộp thuế thuộc về trách nhiệm của cá nhân, nhưng cá nhân đó cố tình không kê khai và nộp thuế thì doanh nghiệp có bị rủi ro gì không?
25/09/2026
Trả lời:


Gửi phản hồi: