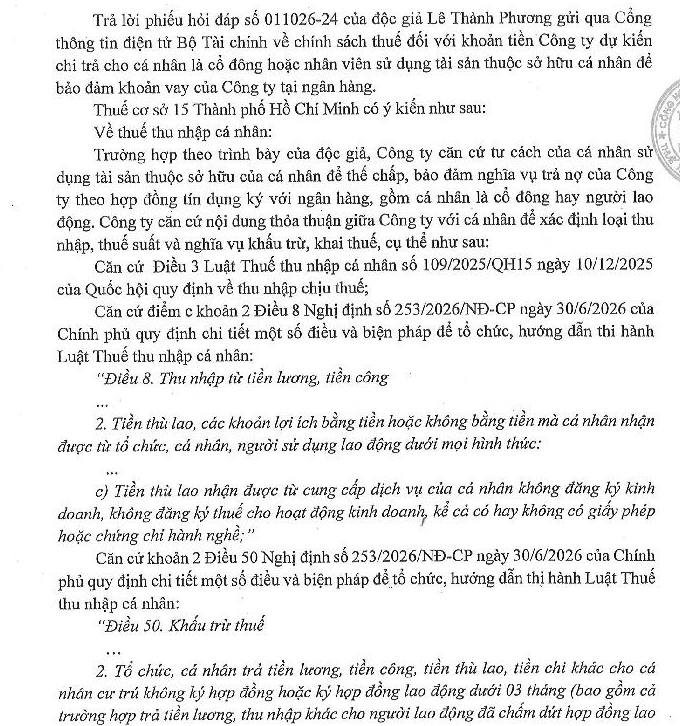
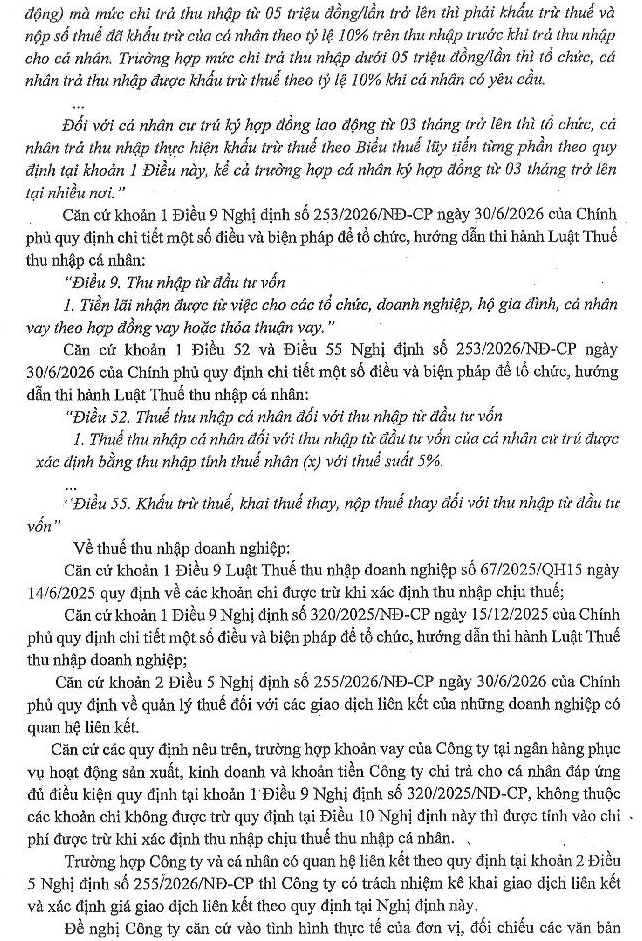
Công ty chúng tôi kính đề nghị Quý Cơ quan hướng dẫn chính sách thuế đối với khoản tiền Công ty dự kiến chi trả cho cá nhân là cổ đông hoặc nhân viên của Công ty trong trường hợp sử dụng tài sản thuộc sở hữu cá nhân để bảo đảm khoản vay của Công ty tại ngân hàng, cụ thể như sau:
I. TÌNH HUỐNG THỰC TẾ
1. Cá nhân, đồng thời là cổ đông hoặc nhân viên của Công ty, sở hữu hợp pháp nhà/đất tại Thành phố Hồ Chí Minh.
2. Công ty có nhu cầu vay vốn tại ngân hàng để phục vụ hoạt động sản xuất, kinh doanh.
3. Theo yêu cầu của ngân hàng, Cá nhân sử dụng tài sản thuộc sở hữu cá nhân nêu trên để thế chấp/bảo đảm cho nghĩa vụ trả nợ của Công ty theo hợp đồng tín dụng ký giữa Công ty và ngân hàng.
4. Công ty không thuê căn nhà nêu trên để sử dụng vào hoạt động kinh doanh và không nhận quyền sử dụng căn nhà của cá nhân.
5. Để bù đắp chi phí, nghĩa vụ và trách nhiệm mà cá nhân phải thực hiện khi sử dụng tài sản riêng để bảo đảm khoản vay của Công ty, Công ty dự kiến ký thỏa thuận với cá nhân và chi trả một khoản tiền với tên gọi dự kiến là “phí bảo đảm khoản vay sử dụng tài sản để bảo đảm nghĩa vụ tín dụng”.
6. Khoản tiền này không phải là cổ tức, lợi tức được chia từ việc góp vốn của cổ đông và không phải khoản tiền lãi từ việc Công ty vay tiền của cá nhân.
7. Công ty dự kiến thực hiện thanh toán bằng chuyển khoản và lập đầy đủ hồ sơ, chứng từ liên quan.
II. NỘI DUNG ĐỀ NGHỊ CƠ QUAN THUẾ HƯỚNG DẪN
Để Công ty thực hiện đúng chính sách thuế và có căn cứ kê khai, khấu trừ và hạch toán khoản chi nêu trên, Công ty kính đề nghị Quý Cơ quan hướng dẫn cụ thể các nội dung sau:
Câu hỏi 1 – Xác định bản chất khoản thu nhập
Khoản tiền Công ty trả cho cá nhân là cổ đông trong trường hợp cá nhân sử dụng tài sản thuộc sở hữu của mình để thế chấp/bảo đảm cho khoản vay của Công ty tại ngân hàng được xác định là loại thu nhập nào theo quy định pháp luật thuế thu nhập cá nhân?
Đề nghị Quý Cơ quan xác định rõ khoản thu nhập này có thuộc:
a) Thu nhập từ đầu tư vốn của cá nhân; hoặc
b) Thu nhập từ tiền lương, tiền công/thù lao từ cung cấp dịch vụ của cá nhân; hoặc
c) Thu nhập từ kinh doanh/cho thuê tài sản; hoặc
d) Một loại thu nhập khác theo quy định pháp luật thuế.
Đề nghị Quý Cơ quan viện dẫn điều, khoản, điểm cụ thể của văn bản pháp luật làm căn cứ xác định.
Câu hỏi 2 – Thuế suất 5% hay khấu trừ 10%
Trường hợp khoản tiền nêu trên thuộc diện chịu thuế TNCN, đề nghị Quý Cơ quan xác định rõ:
• Công ty có phải khấu trừ thuế TNCN khi thanh toán cho cá nhân hay không?
• Nếu có, thuế suất khấu trừ là 5% hay 10%, hoặc mức khác?
• Thời điểm xác định nghĩa vụ khấu trừ thuế là thời điểm nào?
• Việc xác định thuế suất được căn cứ vào văn bản pháp luật nào, điều, khoản, điểm nào?
Trường hợp cơ quan thuế xác định áp dụng mức khấu trừ 10%, kính đề nghị hướng dẫn rõ khoản tiền này có được xác định là tiền thù lao từ cung cấp dịch vụ của cá nhân không đăng ký kinh doanh hay không.
Trường hợp cơ quan thuế xác định áp dụng mức thuế 5%, kính đề nghị hướng dẫn rõ căn cứ để xác định khoản tiền này là thu nhập từ đầu tư vốn mặc dù khoản tiền được trả nhằm bù đắp việc cá nhân sử dụng tài sản riêng để bảo đảm khoản vay của Công ty.
Câu hỏi 3 – Nghĩa vụ khai và nộp thuế của cá nhân
Đề nghị Quý Cơ quan hướng dẫn:
• Cá nhân có phải tự kê khai, quyết toán thuế đối với khoản thu nhập này hay Công ty có trách nhiệm khấu trừ, kê khai và nộp thay?
• Công ty cần cấp chứng từ khấu trừ thuế cho cá nhân như thế nào?
• Khoản thu nhập này có phải tổng hợp khi cá nhân quyết toán thuế TNCN cuối năm hay không?
Câu hỏi 4 – Khoản chi có được tính vào chi phí được trừ của Công ty hay không
Khoản tiền Công ty trả cho cá nhân để cá nhân sử dụng tài sản thuộc sở hữu cá nhân làm tài sản bảo đảm cho khoản vay phục vụ hoạt động sản xuất, kinh doanh của Công ty có được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN hay không?
Trường hợp được tính vào chi phí được trừ, kính đề nghị Quý Cơ quan hướng dẫn cụ thể:
• Điều kiện để khoản chi được chấp nhận;
• Hồ sơ cần có;
• Có cần hợp đồng/thỏa thuận b
12/10/2026